Abogado de accidentes de tráfico en Córdoba
Después de un accidente lo urgente es curarse. Lo importante es que tu indemnización no la decida sólo la aseguradora del otro vehículo: su primera oferta es una propuesta, no la última palabra.
La valoración inicial es gratuita.
En resumen
Si has sufrido lesiones en un accidente de tráfico, puedes reclamar directamente a la aseguradora del vehículo responsable (art. 7.1 LRCSCVM y art. 76 de la Ley de Contrato de Seguro). Tienes un año para hacerlo, y antes de demandar hay que reclamar a la aseguradora, que tiene tres meses para responder con una oferta motivada o una respuesta motivada (art. 7.2 LRCSCVM). Se indemnizan por separado las lesiones temporales, las secuelas y los perjuicios patrimoniales, con el sistema de valoración de la propia ley, el llamado baremo de tráfico (arts. 33 y 34). Y si tu póliza incluye defensa jurídica, puedes elegir libremente a tu abogado (art. 76 d de la Ley de Contrato de Seguro).
Los primeros días: lo que conviene hacer
- Ve al médico cuanto antes y sigue el tratamiento. Las lesiones se valoran con informe médico (art. 37.1 LRCSCVM): lo que no consta en los informes es más difícil de reclamar después.
- Pide el atestado o guarda el parte amistoso. La policía o la Guardia Civil que intervino tiene que facilitarlo gratis a los perjudicados (art. 7.1 LRCSCVM).
- Haz fotos del vehículo, del lugar y de las lesiones, y apunta los datos de los testigos.
- Guarda todos los justificantes: farmacia, rehabilitación, desplazamientos y días sin poder trabajar.
- Si la aseguradora te cita a un reconocimiento médico, acude: la ley te pide colaborar con sus servicios médicos (art. 37.2 LRCSCVM).
- No firmes ningún finiquito ni renuncia sin saber antes cuánto vale tu caso.
Cómo es la reclamación, paso a paso
- Primero, la reclamación a la aseguradora. Es obligatoria antes de demandar y, además, interrumpe el plazo de un año para reclamar (art. 7.1 y 7.8 LRCSCVM).
- La aseguradora tiene tres meses para contestar: con una oferta motivada, si acepta la responsabilidad, o con una respuesta motivada, si la rechaza (art. 7.2). La oferta tiene que separar los daños personales de los materiales y acompañar el informe médico definitivo (arts. 7.3 y 37.3).
- Si no estás de acuerdo con la valoración, puedes pedir un informe al Instituto de Medicina Legal, a costa de la aseguradora (art. 7.5).
- Con los informes en la mano se negocia la cifra, partida por partida.
- Si no hay acuerdo, demanda contra la aseguradora antes de que venza el plazo. Si la compañía no ofreció ni pagó a tiempo sin causa justificada, se reclaman además los intereses de demora (art. 9 LRCSCVM y art. 20 de la Ley de Contrato de Seguro).
Qué se puede reclamar
La ley obliga a reparar el daño de forma íntegra y a valorar por separado cada perjuicio (art. 33 LRCSCVM). Por eso conviene comprobar, partida por partida, qué ha incluido la aseguradora en su oferta y qué se ha dejado fuera.
- Las lesiones temporales: el tiempo que tardas en curarte, según cuánto te afectó en tu día a día.
- Las secuelas que quedan después de la curación.
- Los perjuicios económicos: gastos médicos y de rehabilitación, y lo que dejas de ganar mientras no puedes trabajar.
- Los daños del vehículo y de otros bienes.
- Si el accidente causa un fallecimiento, las indemnizaciones de los familiares.
¿Y quién paga al abogado?
La valoración inicial de tu caso es gratuita: me cuentas qué pasó, reviso los informes y te digo qué se puede reclamar y en qué plazo.
Si tu póliza incluye defensa jurídica, la ley te permite elegir libremente a tu abogado, y ese abogado no está sujeto a las instrucciones de la aseguradora (art. 76 d de la Ley de Contrato de Seguro). Revisa tu póliza o mándamela y la reviso.
Si seguimos adelante, el precio va por escrito en la hoja de encargo antes de empezar.
Por qué no conviene hacerlo solo
La aseguradora cuenta con sus peritos y sus abogados desde el primer día. Equilibrar eso no significa pelear: significa llegar a la negociación con la valoración hecha, los informes médicos en la mano y los plazos controlados.
Y si además te imputan un delito de tráfico, como una alcoholemia, esa defensa se lleva por la vía penal, y también la llevo.
Contenido bajo la responsabilidad de Iván Pizarro López, abogado colegiado nº 4.863 del Ilustre Colegio de Abogados de Córdoba. Actualizado el 6 de octubre de 2026. Información general: cada caso se valora de forma individual.
Fuentes oficiales: Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor · Ley de Contrato de Seguro · Ley de Enjuiciamiento Civil
Preguntas frecuentes
¿Cuánto tiempo tengo para reclamar por un accidente de tráfico?
Un año. La acción directa contra la aseguradora prescribe por el transcurso de un año (art. 7.1 LRCSCVM). En lesiones, ese año se cuenta desde que se conoce su alcance definitivo, no desde el día del accidente. La reclamación a la aseguradora interrumpe el plazo, así que no conviene dejarla para el final.
¿Tengo que aceptar la primera oferta de la aseguradora?
No. Es una propuesta, y puedes discutirla con otro informe médico. La oferta motivada tiene que decir expresamente que cobrarla no te obliga a renunciar a reclamar el resto si después resulta que te correspondía más (art. 7.3.d LRCSCVM). Aun así, antes de firmar cualquier finiquito conviene leerlo bien.
Iba de acompañante o me atropellaron. ¿A quién reclamo?
A la aseguradora del vehículo. En los daños a las personas, el conductor responde por el riesgo que crea al circular y sólo se libra si prueba que el daño se debió a la culpa exclusiva de la víctima o a una fuerza mayor ajena a la conducción (art. 1.1 LRCSCVM).
¿Y si yo tuve parte de culpa?
No lo pierdes todo necesariamente. Si la víctima sólo contribuyó a causar el daño, las indemnizaciones se reducen, pero no desaparecen (art. 1.2 LRCSCVM). Cada caso hay que mirarlo antes de darlo por perdido.
Mi seguro me ofrece su abogado. ¿Puedo elegir otro?
Sí. Si tu póliza incluye defensa jurídica, tienes derecho a elegir libremente a tu abogado, y el abogado que elijas no está sujeto a las instrucciones de la aseguradora (art. 76 d de la Ley de Contrato de Seguro). Conviene revisar los límites de la póliza para saber hasta dónde cubre.
¿Cuánto me cuesta consultar?
Nada. La valoración inicial de tu caso es gratuita, por teléfono, por WhatsApp o en el despacho con cita previa. Si decides seguir, el precio va por escrito antes de empezar.
¿Hablamos?
La valoración inicial es gratuita, por teléfono o WhatsApp. Si seguimos adelante, te doy presupuesto por escrito con hoja de encargo antes de empezar.
Para empezar basta con el asunto, dónde se tramita y si tienes una citación o un plazo. Después te indico qué documentación necesito.
Teléfono de lunes a jueves de 9:00 a 20:00 y los viernes de 9:00 a 14:00. Urgencias 24 h por WhatsApp y correo electrónico.
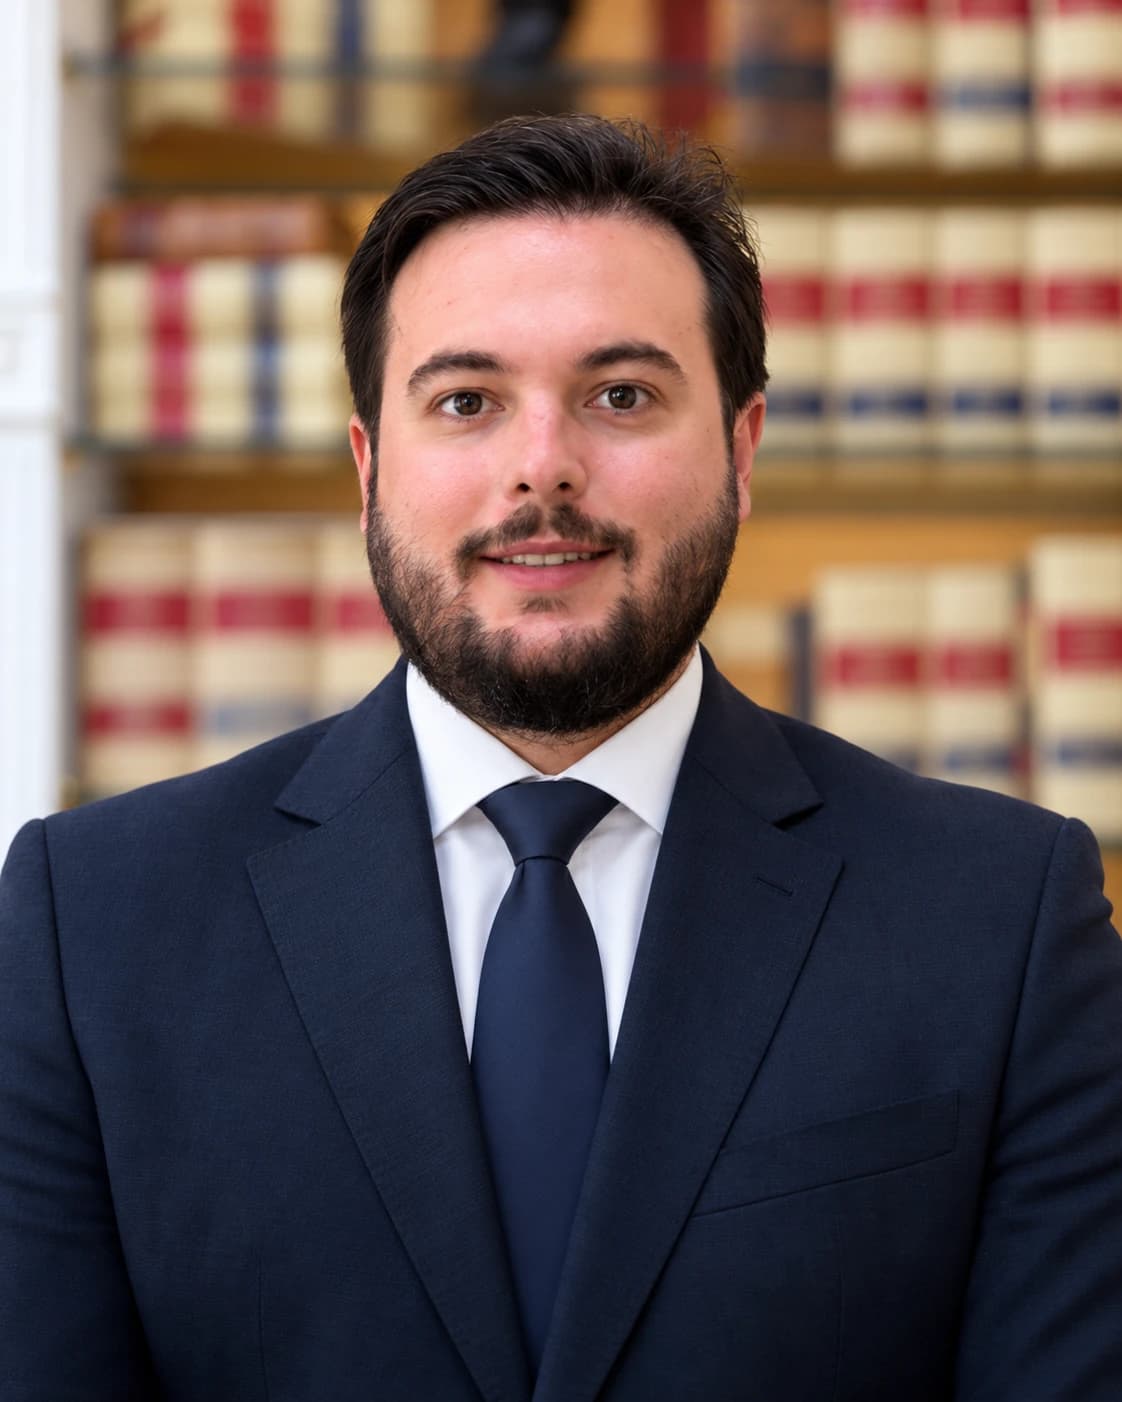
Iván Pizarro López
Abogado · ICA Córdoba nº 4.863
- ivan@pizarroabogado.com
- 664 546 777 · 957 967 900
- C/ Reyes Católicos 2, 2º izq. · CórdobaCon cita previa, de lunes a jueves de 9:00 a 20:00 y los viernes de 9:00 a 14:00.Pedir cita →